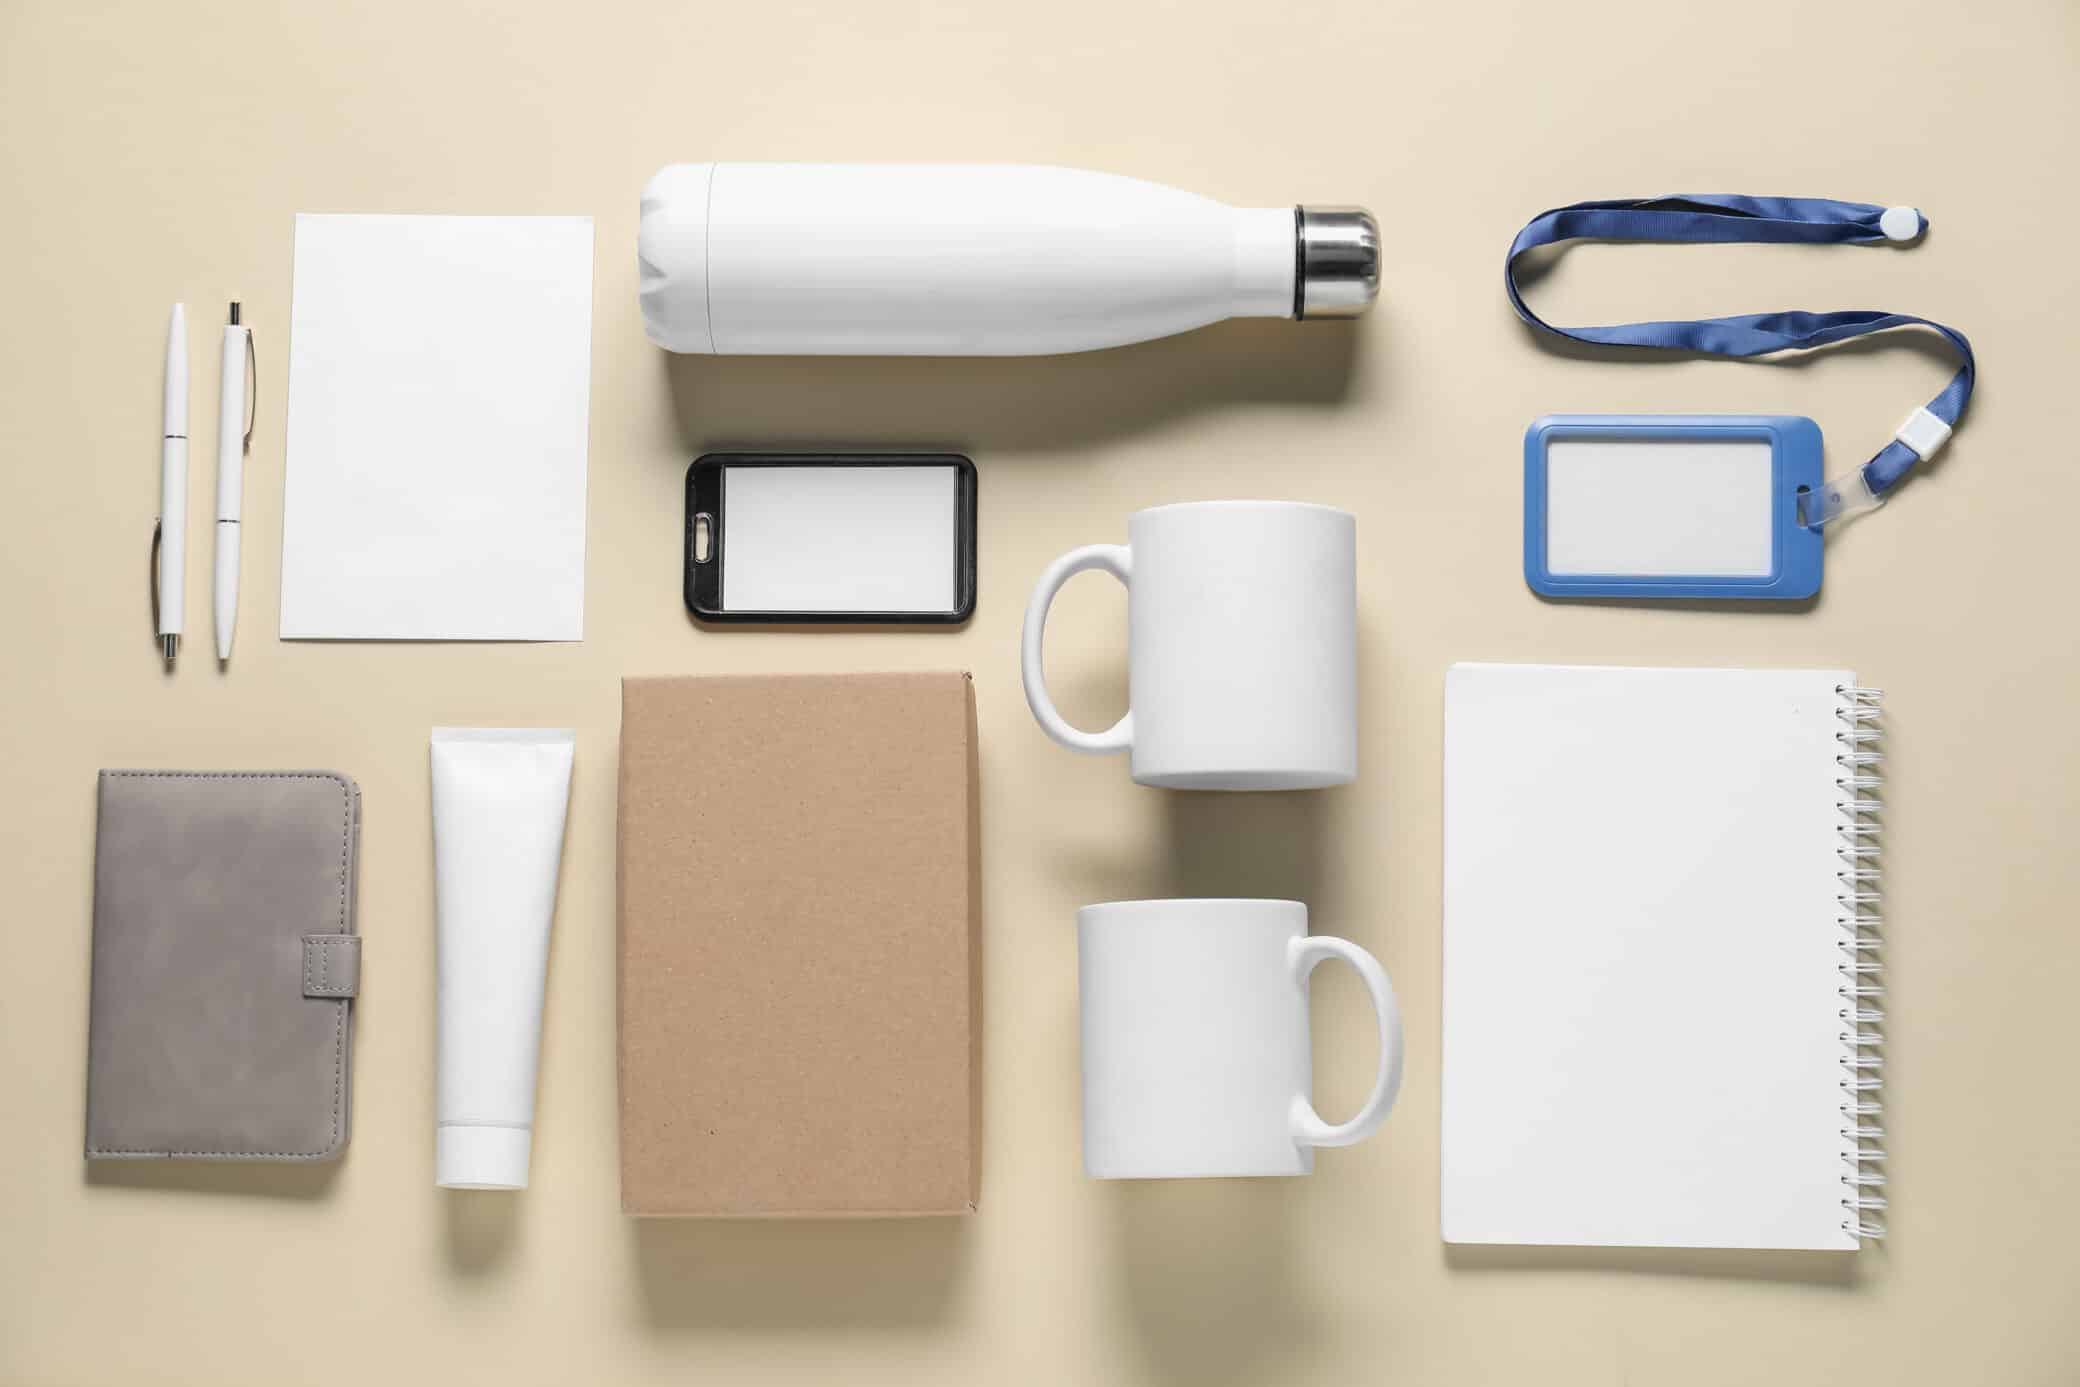
Stylo remis à l'accueil d'un salon, gourde glissée dans le kit d'intégration d'un nouveau collaborateur, coffret adressé à un client en fin d'année : les goodies personnalisés font partie des outils de communication les plus répandus dans les organisations, quelle que soit leur taille. Leur apparente simplicité masque pourtant des enjeux réels. Un objet mal choisi finit au fond d'un tiroir, un cadeau trop généreux peut être réintégré dans l'assiette des cotisations sociales, et une distribution mal documentée expose l'entreprise à un redressement fiscal.
Pour les dirigeants, les responsables communication, RH ou RSE et les chargés d'événementiel, la question n'est donc plus seulement de savoir quel objet offrir, mais comment inscrire les goodies entreprise dans une démarche cohérente, conforme et mesurable.
Points clés à retenir
- Le droit fiscal distingue l'objet publicitaire, conçu spécialement pour la publicité et marqué de façon apparente et indélébile au nom de l'entreprise, du cadeau d'affaires, soumis à un suivi plus strict.
- La TVA sur les cadeaux n'est récupérable que pour les biens de très faible valeur, soit 73 € TTC par an et par bénéficiaire.
- Au-delà de 3 000 € de cadeaux sur l'exercice, hors objets publicitaires de faible valeur, les sociétés doivent les détailler sur le relevé des frais généraux n° 2067.
- Côté salariés, les cadeaux et bons d'achat sont exonérés de cotisations tant que leur montant annuel ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit 200 € en 2026.
- Les acheteurs publics peuvent commander sans publicité ni mise en concurrence en dessous de 60 000 € HT depuis le 1er avril 2026, mais doivent intégrer un critère environnemental dans leurs marchés depuis le 21 août 2026.
- Le choix d'un fournisseur goodies repose sur la qualité du conseil, la maîtrise des techniques de marquage, la traçabilité des produits et la capacité à fournir les justificatifs de conformité.
Goodies, objet publicitaire, cadeau d'entreprise : des notions à distinguer
Dans le langage courant, les termes sont souvent employés indifféremment. Ils ne recouvrent pourtant pas les mêmes réalités, ni les mêmes règles.
Le terme de goodies désigne, de manière générale, les petits objets offerts gratuitement à des fins de communication : stylos, tote bags, carnets, clés USB, gourdes, textiles. On parle de goodies personnalisables pour désigner les produits proposés « vierges » par les fabricants et destinés à recevoir un marquage, et de goodies à personnaliser lorsque le projet est encore en phase de conception : choix du support, du logo, des couleurs, de la technique d'impression.
L'objet publicitaire a, lui, une définition fiscale précise. L'administration considère qu'un objet est conçu spécialement pour la publicité lorsqu'il porte une inscription publicitaire apparente et indélébile mentionnant le nom ou la raison sociale de l'entreprise, lisible dans sa position normale d'utilisation. Un logo discret gravé sous le socle d'un objet ne suffit donc pas à lui conférer cette qualification.
Le cadeau entreprise personnalisé, enfin, recouvre des biens d'une valeur généralement plus élevée, offerts à des clients, des partenaires ou des collaborateurs pour marquer une relation, un événement ou une reconnaissance : coffret gastronomique, article de maroquinerie, objet high-tech, textile haut de gamme. La personnalisation peut porter sur le logo, mais aussi sur le nom du destinataire ou un message spécifique.
Cette distinction n'est pas qu'une affaire de vocabulaire : elle conditionne le traitement comptable, la récupération de la TVA et les obligations déclaratives.
Les usages des goodies entreprise aujourd'hui
Les goodies personnalisés ont longtemps été associés aux salons professionnels. Leurs usages se sont nettement diversifiés, et chaque objectif appelle des choix différents.
Événementiel et visibilité de marque
Sur un salon, un séminaire ou une conférence, l'objet publicitaire sert d'abord à prolonger le contact au-delà de l'événement : il fonctionne alors comme un support de communication à part entière, complémentaire de la documentation commerciale ou de la signalétique du stand. Les critères déterminants sont ici le coût unitaire, la quantité, la légèreté pour le transport et surtout la durée d'usage : un objet utilisé quotidiennement expose la marque bien plus longtemps qu'un gadget oublié dès le retour au bureau. Les carnets, les stylos de qualité, les gourdes ou les sacs réutilisables restent, pour cette raison, des valeurs sûres.
Ressources humaines et marque employeur
Les directions RH utilisent de plus en plus les goodies entreprise dans les parcours d'intégration (kits de bienvenue), lors des forums de recrutement ou pour accompagner des temps forts internes : anniversaire de l'entreprise, lancement d'un projet, séminaire d'équipe. L'objet devient alors un marqueur d'appartenance. Le textile personnalisé, la bagagerie ou les accessoires de bureau se prêtent bien à cet usage, à condition que la qualité soit au rendez-vous : un objet de mauvaise facture envoie un message contraire à celui recherché et peut fragiliser l'image de marque que l'entreprise s'efforce de construire auprès de ses équipes comme de ses candidats.
Relation client et fidélisation
Le cadeau d'entreprise personnalisé adressé à un client ou à un partenaire relève d'une logique relationnelle. La valeur perçue, la présentation et l'adéquation avec le secteur du destinataire priment sur la quantité. C'est aussi dans ce cadre que les règles fiscales et les politiques anticorruption sont les plus sensibles, comme on le verra plus loin.
Collectivités et associations
Les collectivités territoriales recourent aux objets publicitaires pour promouvoir un territoire, une campagne de prévention ou un événement local. Les associations les utilisent pour leurs actions de sensibilisation ou de collecte. Dans les deux cas, la dimension d'exemplarité, notamment environnementale, pèse fortement dans les choix.
Quelles idées de cadeaux personnalisés selon l'objectif ?
Il n'existe pas de bon goodies dans l'absolu, seulement des objets plus ou moins adaptés à une cible et à un message. Quelques repères permettent néanmoins d'orienter la réflexion.
Pour une diffusion large lors d'un événement, les objets du quotidien à faible coût unitaire, comme les stylos, carnets, sacs en coton ou tours de cou, offrent le meilleur rapport entre budget et exposition. Pour un public ciblé (prospects qualifiés, intervenants, partenaires), on privilégiera des objets plus durables : gourdes isothermes, batteries externes, textiles de qualité ou accessoires de bureau. Pour les cadeaux d'affaires, les coffrets de produits régionaux, les objets en matériaux nobles ou les articles personnalisés au nom du destinataire traduisent davantage l'attention portée à la relation.
Plusieurs tendances structurent aujourd'hui le marché : la préférence pour les objets utiles et durables plutôt que pour les gadgets, l'attention croissante portée à l'origine des produits et aux matériaux (recyclés, biosourcés, fabriqués en France ou en Europe), et le développement des cadeaux dématérialisés ou expérientiels pour certains publics. Le bon choix consiste souvent à réduire les quantités pour monter en qualité.
Le cadre fiscal et social des goodies personnalisés
C'est l'aspect le plus souvent négligé par les services qui commandent les goodies, alors qu'il relève directement de la responsabilité de l'entreprise. Trois régimes coexistent : l'impôt sur les bénéfices, la TVA et les cotisations sociales.
La déductibilité des dépenses du résultat imposable
Les dépenses de goodies et de cadeaux d'affaires constituent en principe des charges déductibles, dès lors qu'elles sont engagées dans l'intérêt de l'entreprise et relèvent d'une gestion normale. Aucun plafond de valeur n'est fixé par la loi, mais l'administration peut réintégrer dans le bénéfice imposable les dépenses jugées excessives au regard de la taille et de l'activité de l'entreprise, lorsque celle-ci ne démontre pas leur intérêt pour l'exploitation. En cas de contrôle, l'entreprise doit pouvoir produire les factures et identifier les bénéficiaires ; une déduction forfaitaire n'est pas admise.
Par ailleurs, en application du 5 de l'article 39 du code général des impôts et de l'article 4 J de son annexe IV, les sociétés doivent joindre à leur déclaration de résultats le relevé détaillé des frais généraux n° 2067 lorsque le montant des cadeaux de toute nature dépasse 3 000 € sur l'exercice. Les objets conçus spécialement pour la publicité dont la valeur unitaire ne dépasse pas le seuil réglementaire, aligné sur 73 € TTC, sont exclus de ce calcul. Pour les entreprises individuelles au régime réel, l'information figure dans un cadre dédié de l'annexe à la déclaration n° 2031. L'omission est sanctionnée par une amende égale à 5 % des sommes non déclarées.
La récupération de la TVA
Le principe est l'exclusion du droit à déduction : la TVA grevant les biens cédés sans rémunération ou à un prix très inférieur à leur valeur normale n'est pas récupérable, en vertu de l'article 206 de l'annexe II au CGI. Une exception concerne les biens de très faible valeur, dont le montant est fixé à 73 € TTC par an et par bénéficiaire. En pratique, la plupart des goodies entreprise distribués en nombre se situent sous ce seuil, ce qui permet de récupérer la TVA. Pour les cadeaux d'affaires plus onéreux, en revanche, la TVA reste à la charge de l'entreprise, et le seuil s'apprécie en cumulant les cadeaux offerts à une même personne sur l'année.
Les cadeaux offerts aux salariés
Lorsqu'ils sont remis aux collaborateurs, les cadeaux constituent en principe un avantage soumis à cotisations. L'administration admet toutefois une exonération lorsque le montant global des cadeaux et bons d'achat attribués à un salarié sur une année civile n'excède pas 5 % du plafond mensuel de la Sécurité sociale. Ce plafond étant fixé à 4 005 € en 2026, le seuil s'établit à 200 €. Au-delà, l'exonération reste possible événement par événement (Noël, naissance, mariage, rentrée scolaire, départ à la retraite notamment), sous réserve que le cadeau soit lié à l'événement et que sa valeur respecte ce même seuil pour chaque événement. En cas de dépassement, c'est l'intégralité du montant, et non la seule fraction excédentaire, qui est réintégrée dans l'assiette des cotisations.
Le goodies de marque remis dans un kit d'intégration ou lors d'un séminaire, d'une valeur modeste et à vocation professionnelle, s'inscrit généralement sans difficulté dans ce cadre. Le suivi devient en revanche nécessaire lorsque l'entreprise et le CSE multiplient les attributions au cours d'une même année.
| Situation | Règle applicable | Seuil 2026 |
|---|---|---|
| Récupération de la TVA sur un cadeau | Biens de très faible valeur uniquement | 73 € TTC par an et par bénéficiaire |
| Relevé des frais généraux n° 2067 | Obligatoire au-delà du seuil, hors objets publicitaires de faible valeur | 3 000 € de cadeaux sur l'exercice |
| Cadeaux aux salariés | Exonération de cotisations | 200 € par an et par salarié (5 % du PMSS) |
Conformité produit, RSE et politiques internes
Au-delà de la fiscalité, les goodies personnalisés sont des produits mis sur le marché et distribués au public. Leur sélection engage donc la responsabilité de l'entreprise sur d'autres terrains.
Sécurité et conformité des produits
Le règlement (UE) 2023/988 relatif à la sécurité générale des produits, applicable depuis le 13 décembre 2024, impose que tout produit mis à disposition dans l'Union soit sûr et que son opérateur économique responsable soit identifiable. Certaines catégories obéissent à des règles spécifiques : marquage CE pour les objets électroniques (batteries externes, enceintes, chargeurs), conformité aux normes jouets lorsque l'objet peut être utilisé par des enfants, respect du règlement REACH pour les substances chimiques contenues dans les plastiques, encres et textiles, règles relatives aux matériaux au contact des denrées alimentaires pour les gourdes, mugs et boîtes repas. Un fournisseur sérieux doit être en mesure de fournir les déclarations de conformité et les fiches techniques correspondantes.
Exigences environnementales et loi AGEC
La loi du 10 février 2020 relative à la lutte contre le gaspillage et à l'économie circulaire, dite loi AGEC, a mis fin à la distribution gratuite de bouteilles en plastique contenant des boissons dans les établissements recevant du public et les locaux à usage professionnel. Plus largement, elle a accéléré le mouvement vers des objets réutilisables et durables, en cohérence avec les engagements RSE des organisations.
La prudence s'impose également dans la communication qui accompagne les objets. Les allégations environnementales sont de plus en plus encadrées : depuis la loi Climat et Résilience, affirmer qu'un produit est « neutre en carbone » suppose notamment de publier un bilan d'émissions et une trajectoire de réduction. Mieux vaut donc s'en tenir à des informations vérifiables : matériau recyclé et son pourcentage, lieu de fabrication, label identifié.
Politique cadeaux et prévention de la corruption
Les entreprises d'au moins 500 salariés réalisant plus de 100 millions d'euros de chiffre d'affaires sont tenues, en application de la loi Sapin II, de se doter d'un code de conduite anticorruption, qui encadre en pratique les cadeaux et invitations. Même en dehors de cette obligation, formaliser une politique interne, avec des seuils de valeur, un registre des cadeaux offerts et une procédure d'approbation, protège l'entreprise et ses collaborateurs. Une vigilance particulière s'impose à l'égard des agents publics, dont les règles déontologiques limitent fortement la possibilité d'accepter des cadeaux, et dans les secteurs réglementés comme la santé.
Collectivités et acheteurs publics : un cadre spécifique
Les collectivités, établissements publics et certains organismes associatifs financés sur fonds publics achètent leurs objets publicitaires dans le cadre du code de la commande publique. Depuis le 1er avril 2026, en application du décret n° 2025-1386 du 29 décembre 2025, le seuil en dessous duquel un marché de fournitures peut être conclu sans publicité ni mise en concurrence préalables est porté à 60 000 € HT (contre 40 000 € HT auparavant). L'acheteur doit néanmoins choisir une offre pertinente, faire bon usage des deniers publics et éviter de contracter systématiquement avec le même opérateur. Le fractionnement artificiel des besoins pour rester sous le seuil demeure interdit.
Au-dessus de ce seuil et jusqu'au seuil européen, fixé à 216 000 € HT pour les fournitures des collectivités territoriales en 2026, la procédure adaptée s'applique. Surtout, depuis le 21 août 2026, la loi Climat et Résilience impose l'intégration d'au moins un critère prenant en compte les caractéristiques environnementales de l'offre dans l'attribution des marchés. Pour les goodies, cela se traduit concrètement par des exigences sur les matériaux, l'origine, l'emballage ou la durabilité des produits.
Comment choisir un fournisseur goodies ?
Le marché compte de nombreux intervenants, du simple revendeur en ligne au fabricant intégré. Pour une entreprise ou une collectivité, plusieurs critères permettent de distinguer un partenaire fiable.
La qualité du conseil vient en premier. Un bon interlocuteur interroge l'objectif de l'opération, la cible, le budget et les délais avant de proposer des références. Il sait orienter vers l'objet pertinent plutôt que vers le plus rentable, et signaler les contraintes fiscales ou de conformité liées à certains choix. C'est notamment le positionnement d'Objetrama, expert du goodies personnalisé et des cadeaux d'entreprise, qui accompagne les organisations depuis la définition du besoin jusqu'à la livraison, en passant par le choix des supports et des techniques de marquage.
La maîtrise technique du marquage constitue le deuxième critère. Sérigraphie, tampographie, gravure laser, broderie, impression numérique ou transfert : chaque technique convient à certains supports et à certains visuels, avec des rendus et des durabilités différents. La remise systématique d'un bon à tirer (BAT) avant production, le respect de la charte graphique et la possibilité d'obtenir un échantillon pour les commandes importantes sont des gages de sérieux.
Budget et calendrier : les bonnes pratiques
La première erreur consiste à commander trop tard. Selon la technique de marquage et l'origine des produits, les délais de production varient de quelques jours à plusieurs semaines. Pour les périodes de forte demande, en particulier la fin d'année, anticiper la commande de deux à trois mois reste prudent.
Côté budget, il est utile de raisonner en coût par contact utile plutôt qu'en coût unitaire : un objet légèrement plus cher mais conservé et utilisé pendant des mois offre souvent un meilleur retour qu'un gadget bon marché distribué en masse. Il convient enfin d'intégrer dès la conception les seuils fiscaux et sociaux évoqués plus haut, afin d'éviter qu'un choix de gamme ne fasse basculer l'opération dans un régime moins favorable, et de conserver un suivi précis des quantités distribuées et des bénéficiaires.
Questions fréquentes
Quelle différence entre un objet publicitaire et un cadeau d'affaires ?
L'objet publicitaire est conçu spécialement pour la publicité : il porte de façon apparente et indélébile le nom ou la raison sociale de l'entreprise, lisible en usage normal, et sa valeur est faible. Le cadeau d'affaires est un bien offert pour entretenir une relation, généralement d'une valeur plus élevée. Le premier échappe, sous condition de valeur, au relevé des frais généraux ; le second doit y figurer lorsque le total annuel dépasse 3 000 €.
Peut-on récupérer la TVA sur des goodies personnalisés ?
Oui, lorsque la valeur des biens offerts à un même bénéficiaire ne dépasse pas 73 € TTC par an. C'est le cas de la plupart des goodies distribués lors d'événements. Au-delà, la TVA n'est pas déductible.
Les goodies offerts aux salariés sont-ils soumis à cotisations ?
Pas s'ils restent dans la limite de 5 % du plafond mensuel de la Sécurité sociale sur l'année, soit 200 € en 2026, tous cadeaux et bons d'achat confondus. Au-delà, l'exonération n'est possible que pour des cadeaux liés à un événement reconnu et dans la même limite par événement.