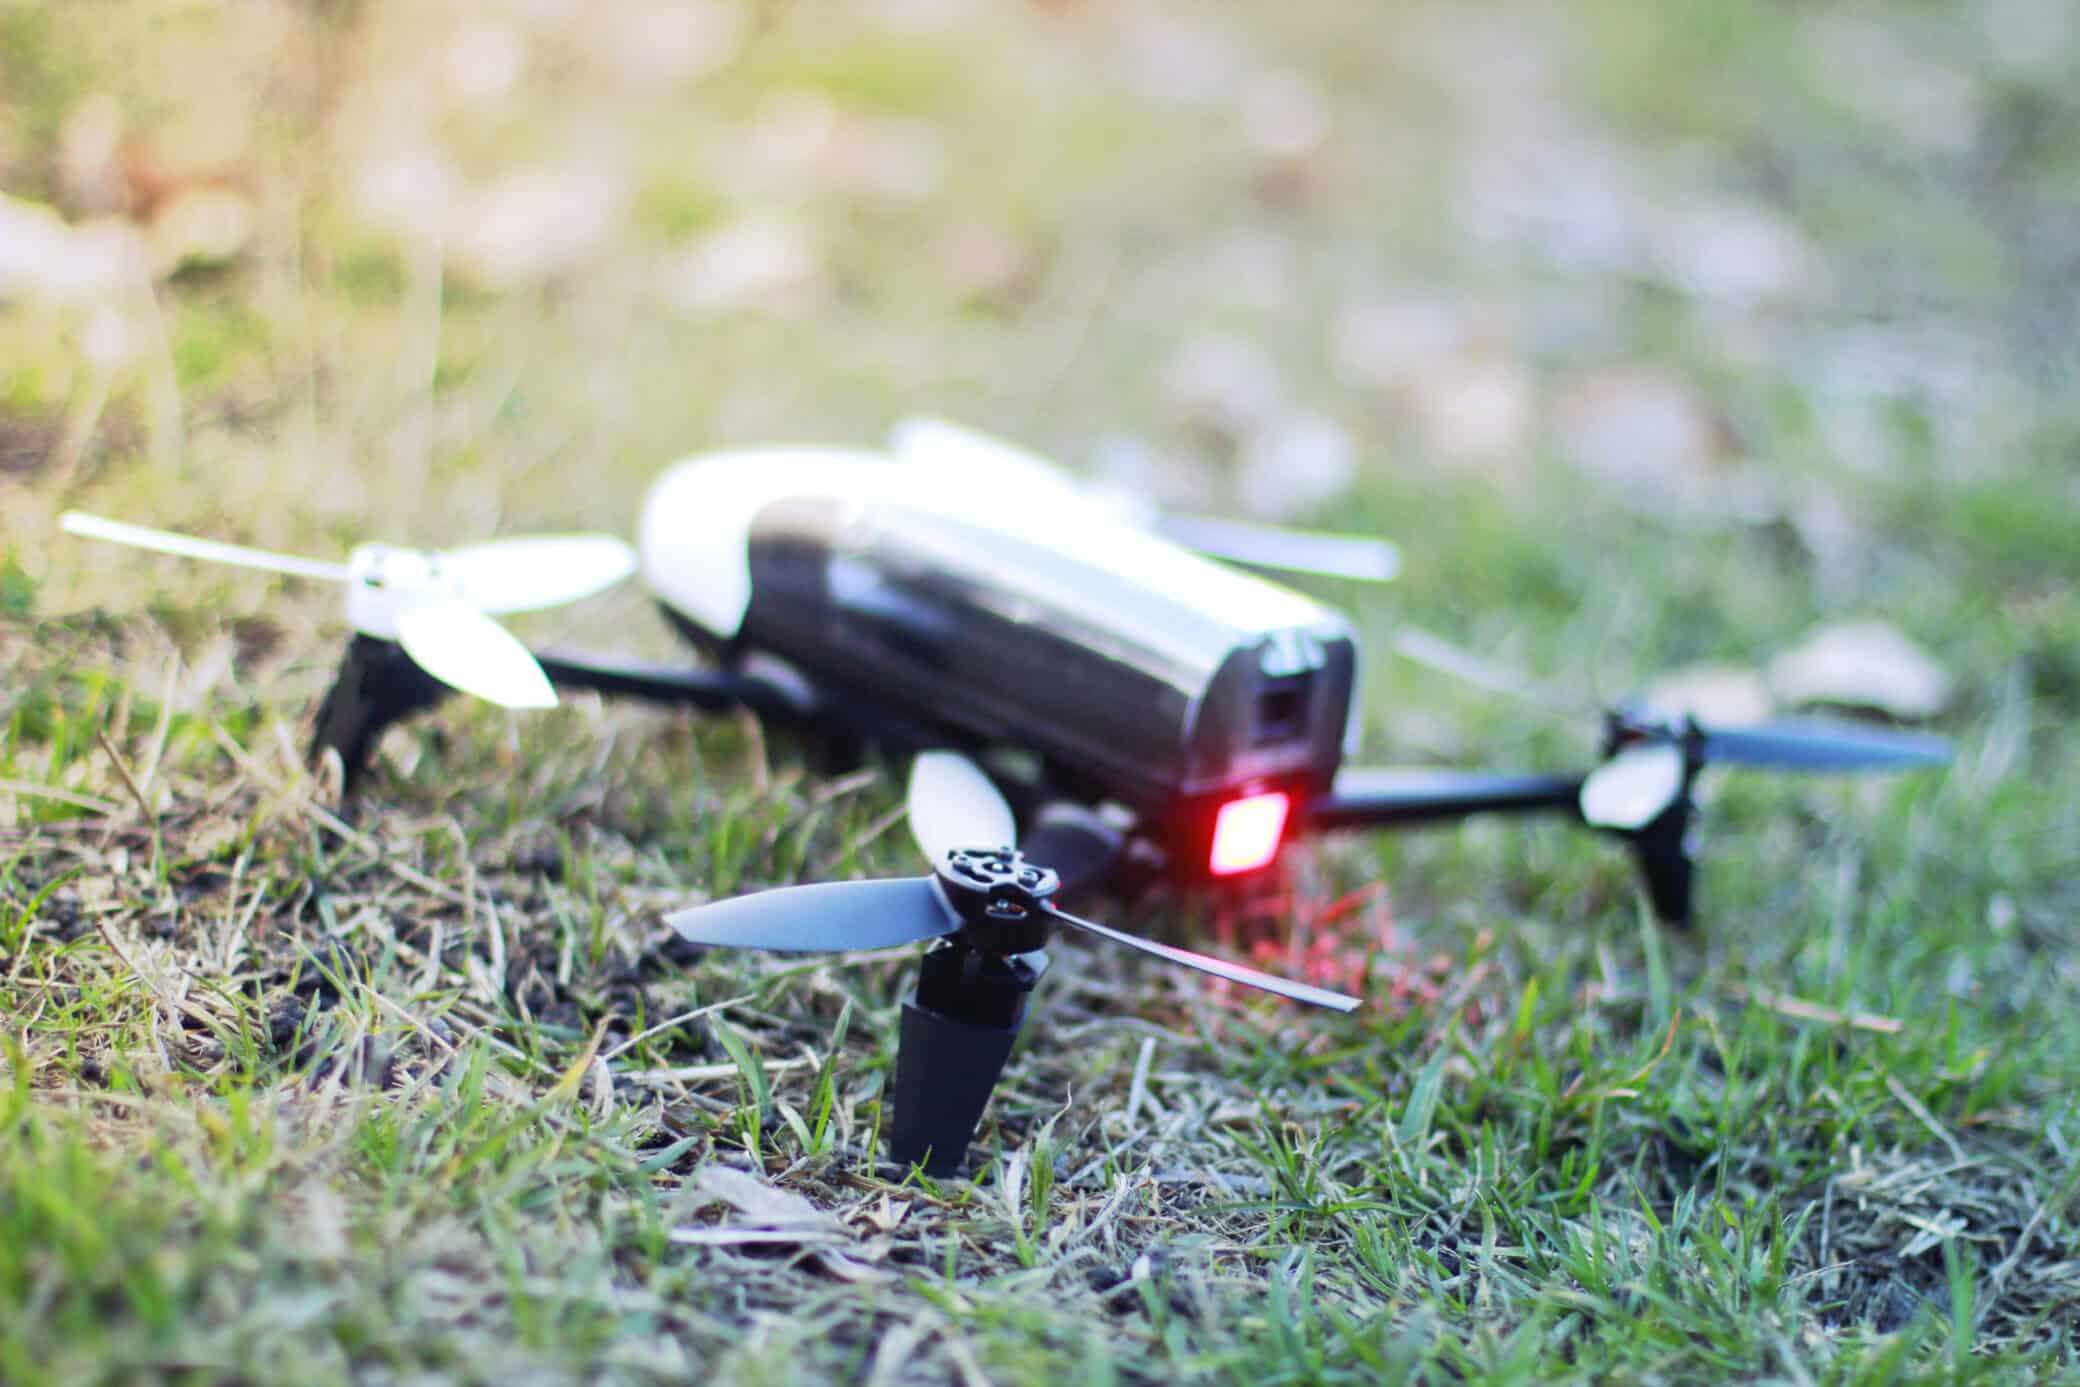
Une perte de liaison, une batterie qui lâche, une rafale imprévue : l'appareil chute sur une voiture, une toiture, un passant. La première réaction de l'exploitant est de chercher la cause, convaincu que sa responsabilité en dépend. C'est une erreur. En droit français, la cause de la chute est presque indifférente à l'égard de la victime : l'exploitant répond du dommage qu'il ait commis une faute ou non.
Ce régime, hérité du droit aérien classique et appliqué sans adaptation aux drones, est l'un des plus sévères du droit de la responsabilité civile. Il détermine qui paie, contre qui l'on peut ensuite se retourner, et pourquoi le simple respect des règles de vol ne protège de rien.
Un régime de responsabilité sans faute
Le point de départ est une qualification. L'article L6100-1 du code des transports définit l'aéronef comme tout appareil capable de s'élever ou de circuler dans les airs. Le drone en est un, quelle que soit sa masse et qu'il soit piloté par un professionnel ou un particulier. Cette qualification l'écarte du régime des accidents de la circulation issu de la loi Badinter et le fait entrer dans celui de l'article L6131-2 :
« L'exploitant d'un aéronef est responsable de plein droit des dommages causés par les évolutions de l'aéronef ou les objets qui s'en détachent aux personnes et aux biens à la surface. La responsabilité de l'exploitant ne peut être atténuée ou écartée que par la preuve de la faute de la victime. »
La victime n'a que trois éléments à établir : un dommage, une évolution de l'appareil ou la chute d'un objet qui s'en est détaché, et le lien de causalité entre les deux. Elle n'a pas à démontrer une imprudence du télépilote, un défaut d'entretien ou une violation des règles de vol. Un exploitant parfaitement en règle, dont l'appareil tombe à la suite d'une défaillance qu'il ne pouvait pas prévoir, est tenu exactement comme un exploitant négligent.
Une exonération réduite à une seule hypothèse
Le texte est d'une sévérité rare : seule la faute de la victime peut atténuer ou écarter la responsabilité. Les causes d'exonération habituelles du droit commun sont donc sans effet. La force majeure, le cas fortuit, la météo, la panne technique, la perte de signal GNSS, le « flyaway » : rien de tout cela ne libère l'exploitant à l'égard de la victime.
Le fait d'un tiers ne l'exonère pas davantage. Un appareil abattu ou brouillé par un tiers qui tombe sur un véhicule engage d'abord la responsabilité de son exploitant envers le propriétaire du véhicule ; c'est ensuite à l'exploitant d'exercer un recours contre l'auteur de l'acte. La faute de la victime, enfin, s'entend d'un comportement propre à celle-ci — s'approcher délibérément d'un appareil en vol, pénétrer dans un périmètre balisé — et elle peut n'entraîner qu'un partage de responsabilité.
Ce régime civil est indépendant du volet pénal. Si la chute cause des blessures, le télépilote s'expose aux poursuites pour blessures involontaires des articles 222-19 et suivants du code pénal, dont les peines varient selon la durée de l'incapacité de travail et l'existence d'un manquement délibéré à une obligation de sécurité. Là, en revanche, la faute doit être prouvée.
Qui est l'exploitant ?
Toute la mécanique repose sur cette désignation, puisque c'est l'exploitant, et lui seul, qui est tenu de plein droit. L'exploitant est celui qui utilise l'aéronef pour son propre compte et en a la maîtrise ; le propriétaire est présumé l'être, sauf preuve contraire. Pour un drone, cette présomption est en pratique renforcée par l'enregistrement de l'exploitant auprès de la DGAC, dont le numéro est apposé sur l'appareil et transmis par le signal d'identification à distance.
Le prestataire, pas le client
Dans une prestation classique, l'exploitant est l'entreprise qui vole sous sa propre déclaration d'exploitation, avec ses appareils et ses télépilotes. Le donneur d'ordre — l'agence immobilière, le maître d'ouvrage, la collectivité — n'est pas exploitant du seul fait qu'il a commandé le vol. Il le deviendrait s'il fournissait l'appareil et dirigeait la mission, ce qui est rare mais se rencontre lorsqu'une entreprise met un drone interne à la disposition d'un sous-traitant.
Le télépilote salarié
Lorsque le télépilote est salarié, l'exploitant est l'employeur. Le salarié qui agit dans les limites de sa mission n'engage pas sa responsabilité civile personnelle envers la victime, selon une jurisprudence constante de la Cour de cassation depuis l'arrêt d'assemblée plénière Costedoat du 25 février 2000 ; cette immunité cède en cas d'infraction pénale intentionnelle ou de dépassement des limites de la mission. C'est une donnée à connaître pour quiconque envisage l'un des métiers de télépilote en tant que salarié plutôt qu'à son compte : le risque civil est porté par l'entreprise, le risque pénal reste personnel.
Le cas particulier du client
L'article L6131-2 protège les tiers à la surface. Mais lorsque l'appareil tombe sur la toiture qu'il était chargé d'inspecter, la victime est le client lui-même, lié au prestataire par un contrat. Le principe de non-cumul des responsabilités contractuelle et délictuelle conduit alors, en règle générale, à appliquer les stipulations du contrat plutôt que le régime de plein droit.
La différence est significative. Le client devra le plus souvent établir un manquement du prestataire à ses obligations, et les clauses limitatives de responsabilité, valables entre professionnels, peuvent plafonner l'indemnisation. Elles restent sans effet en cas de faute lourde ou de dommage corporel, et elles ne sauraient vider de sa substance l'obligation essentielle du prestataire. La rédaction du devis est donc ici déterminante, dans un sens comme dans l'autre.
Le recours contre le fabricant
Lorsque la chute résulte d'un défaut de l'appareil — batterie, contrôleur de vol, mise à jour logicielle défaillante —, l'exploitant qui a indemnisé la victime peut se retourner contre le producteur sur le fondement de la responsabilité du fait des produits défectueux (articles 1245 et suivants du code civil). La victime elle-même peut agir directement contre le fabricant, l'article 1245-17 préservant le cumul avec les autres régimes.
Deux limites méritent attention. D'une part, ce régime ne couvre pas la perte du drone lui-même, le texte ne visant que l'atteinte à un bien autre que le produit défectueux : pour son appareil, l'exploitant doit agir sur le terrain de la garantie des vices cachés ou de la conformité. D'autre part, l'action se prescrit par trois ans à compter de la connaissance du dommage, du défaut et de l'identité du producteur, et s'éteint dix ans après la mise en circulation du produit.
Le paysage est sur le point d'évoluer. La directive (UE) 2024/2853, qui doit être transposée au plus tard le 9 décembre 2026, refond ce régime et y fait expressément entrer les logiciels, y compris les mises à jour. Pour des appareils dont le comportement en vol dépend largement du micrologiciel, la portée est considérable, et elle renforce l'intérêt du choix du constructeur au regard de sa solidité financière et de sa présence dans l'Union.
Ce que l'assurance couvre, et ce qu'elle ne couvre pas
La victime dispose d'une action directe contre l'assureur de responsabilité de l'exploitant, en application de l'article L124-3 du code des assurances, ce qui la protège en partie de l'insolvabilité de ce dernier. Trois angles morts subsistent toutefois.
Le plafond. Le plancher réglementaire de garantie suffit pour des dommages matériels courants, beaucoup moins pour un dommage corporel grave, dont l'indemnisation intégrale peut dépasser largement ce montant. Au-delà du plafond souscrit, l'exploitant répond sur ses fonds propres.
Le particulier. Un drone de loisir est un aéronef, et nombre de contrats multirisques habitation excluent de leur garantie de responsabilité civile les dommages causés par des engins aériens. Le pilote occasionnel qui se croit couvert par son assurance habitation doit vérifier ce point avant le premier vol.
Les risques hors vol. La garantie de responsabilité aérienne vise les dommages causés par l'appareil en évolution. Elle ne couvre ni les atteintes à la vie privée causées par les images captées, ni, en principe, les dommages liés à la substance transportée. Ce dernier point est central en pulvérisation agricole par drone, où le dommage redouté n'est pas la chute de l'appareil mais la dérive du produit sur une parcelle voisine : il relève alors d'une garantie spécifique, que l'exploitant doit avoir négociée en amont.
Ce que le devis doit prévoir
- l'identité de l'exploitant au sens du droit aérien, avec son numéro d'enregistrement ;
- l'attestation d'assurance, le montant garanti par sinistre et les exclusions principales ;
- le régime applicable aux dommages causés aux biens du client, et le plafond éventuel d'indemnisation ;
- la répartition de la sécurisation du site : balisage, information des occupants, exclusion du public ;
- la conservation des journaux de vol, qui constituent la principale pièce dans tout recours contre le fabricant.
Questions fréquentes
Un drone en règle peut-il quand même engager ma responsabilité ?
Oui. La responsabilité de l'exploitant envers les tiers à la surface est de plein droit : elle ne dépend ni d'une faute ni du respect de la réglementation. Seule la faute de la victime peut l'atténuer ou l'écarter.
Une panne technique m'exonère-t-elle ?
Non, ni envers la victime, ni au titre de la force majeure. La panne ouvre en revanche un recours contre le fabricant si elle procède d'un défaut du produit, recours qui suppose de conserver l'appareil et ses données de vol.
Le client qui a commandé la prestation est-il responsable ?
En principe non, sauf s'il a lui-même la qualité d'exploitant, par exemple parce qu'il fournit l'appareil et dirige la mission. Dans une prestation ordinaire, la responsabilité de plein droit pèse sur le prestataire.
Mon assurance habitation couvre-t-elle mon drone de loisir ?
Pas nécessairement. Beaucoup de contrats excluent les dommages causés par les engins aériens. Il faut vérifier les conditions générales et, à défaut de couverture, souscrire une garantie spécifique.