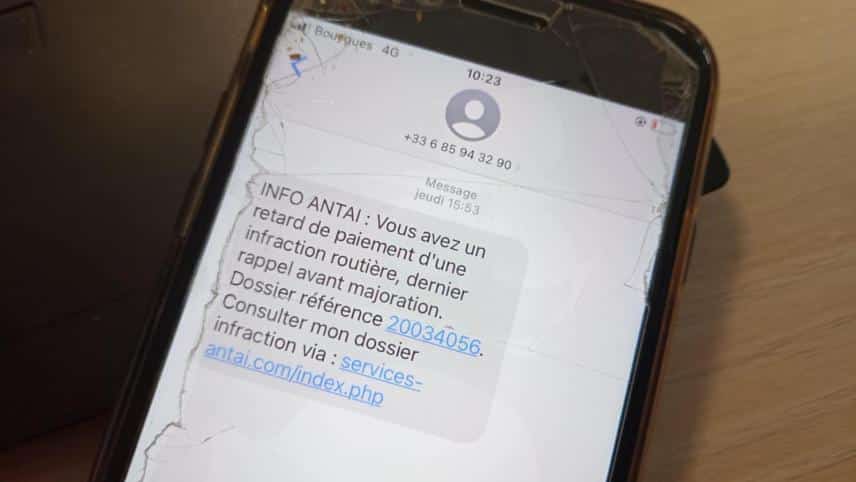
« Votre amende n'a pas été réglée, payez avant majoration » : ce type de message, prétendument envoyé par l'ANTAI, une société d'autoroute ou un service de stationnement, est devenu l'une des escroqueries les plus répandues en France. Les fraudeurs jouent sur la crainte d'une majoration et sur une réalité administrative de plus en plus dématérialisée, où le conducteur ne sait plus toujours par quel canal une amende peut lui parvenir. La menace s'est renforcée en novembre 2026 avec la revendication d'une fuite de données issue de centres de contrôle technique, qui porterait sur les noms, coordonnées et plaques d'immatriculation de plusieurs millions de personnes, et dont l'authenticité n'était pas encore confirmée. Un message citant votre nom et votre plaque n'est donc plus un gage d'authenticité. Connaître les canaux officiels, les signaux d'alerte et les recours permet de se protéger efficacement.
Comment une amende est réellement notifiée
La première protection consiste à connaître les modes de notification légitimes. Tout message qui ne correspond pas à l'un d'eux doit être tenu pour suspect.
| Situation | Notification officielle | Paiement officiel |
|---|---|---|
| Contravention constatée par radar ou par un agent sans interception | Avis de contravention adressé par courrier au titulaire du certificat d'immatriculation, ou par courriel de l'ANTAI lorsqu'une adresse électronique figure au dossier et que le titulaire a accepté la réception dématérialisée | amendes.gouv.fr, serveur vocal officiel, buraliste agréé |
| Contrôle routier avec interception | Remise en main propre ; un SMS n'est envoyé que si le conducteur a lui-même communiqué son numéro à l'agent pour un paiement immédiat | amendes.gouv.fr |
| Stationnement payant (forfait post-stationnement) | Avis déposé sur le véhicule ou adressé par courrier | Canaux indiqués sur l'avis, à vérifier sur le site de la commune |
| Péage en flux libre (A13, A14, A79, sortie de Boulay sur l'A4) | Avis de paiement par courrier à l'adresse du certificat d'immatriculation après 72 heures sans paiement ; courriel du gestionnaire si un compte client a été ouvert | sanef.com pour l'A13, l'A14 et Boulay ; aliae.com pour l'A79 |
Deux règles se dégagent. L'ANTAI n'envoie aucune relance de paiement par SMS. Quant aux sociétés d'autoroute, Sanef indique ne jamais contacter ses clients par SMS : tout SMS réclamant un péage impayé est frauduleux. Pour le péage en flux libre, l'usager dispose de 72 heures après son passage pour payer ; à défaut, l'avis de paiement adressé par courrier est majoré de 10 € s'il est réglé dans les 15 jours, de 90 € au-delà, puis donne lieu, après deux mois, à une amende de 375 € et à la saisine du tribunal de police.
Les escroqueries les plus répandues
Le faux SMS de l'ANTAI
Le message invoque une amende impayée et une majoration imminente, avec un lien vers un site imitant amendes.gouv.fr. Le montant réclamé est volontairement faible pour ne pas éveiller la méfiance. L'objectif n'est pas ce paiement, mais la collecte des coordonnées bancaires, réutilisées ensuite pour des achats ou pour préparer un appel de « faux conseiller bancaire ».
Le faux péage impayé
Le fraudeur exploite un doute légitime : un conducteur passé sans badge sur une autoroute en flux libre peut réellement devoir un péage. Les sites frauduleux utilisent des noms de domaine proches des sites officiels, en associant par exemple le nom d'un gestionnaire au mot « paiement ». Seuls sanef.com et aliae.com permettent de régler un passage sur ces axes.
Le faux avis sur le pare-brise et les QR codes piégés
Des avis imitant un forfait post-stationnement, munis d'un QR code ou d'un lien de paiement, ont été signalés sous des essuie-glaces. Dans plusieurs villes, dont Marseille et Nice, de faux QR codes ont aussi été collés sur des horodateurs, des panneaux de stationnement ou des bornes de recharge. Le scan renvoie vers une page de paiement frauduleuse, parfois assortie d'un abonnement caché. Avant de scanner, il faut vérifier que le QR code n'est pas un autocollant superposé à l'affichage d'origine, et privilégier l'application officielle ou le paiement à la borne.
Les fausses relances étrangères et les faux sites officiels
Le voyageur qui a circulé à l'étranger est une cible de choix : il s'attend à recevoir un courrier tardif et connaît mal les procédures locales. De faux courriels imitent les autorités de stationnement ou les sociétés de recouvrement mandatées par des villes européennes. Une vraie relance existe pourtant aussi, ce qui impose de vérifier plutôt que de tout ignorer ; les règles applicables aux amendes de stationnement reçues après un séjour à l'étranger permettent de distinguer une demande légitime d'une tentative de fraude. Il en va de même pour les sites qui se présentent comme officiels pour la vente de vignettes autoroutières européennes et facturent des frais injustifiés.
Les signaux d'alerte
- Le canal : un SMS réclamant le paiement d'une amende ou d'un péage, en dehors du paiement immédiat consécutif à un contrôle.
- L'urgence : un délai très court, la menace d'une majoration ou d'une saisie, la promesse d'une remise en cas de paiement immédiat.
- L'adresse du site : un nom de domaine qui ne se termine pas par .gouv.fr pour l'ANTAI, ou qui diffère de sanef.com ou aliae.com pour le péage. Le texte affiché d'un lien peut différer de sa destination réelle.
- Les informations demandées : un vrai service de paiement d'amende ne demande ni identifiants bancaires en ligne, ni code reçu par SMS, ni coordonnées sans rapport avec l'amende.
- Les données personnelles exactes : nom et plaque peuvent provenir d'une fuite de données. Leur présence ne prouve rien.
En cas de doute, la règle est simple : ne jamais cliquer sur le lien, et se rendre directement sur le site officiel en saisissant son adresse dans le navigateur. Une amende réelle y apparaîtra avec son numéro d'avis. La même méthode vaut pour une sanction étrangère : les villes dotées d'une zone de basses émissions, dont les règles sont détaillées dans notre article sur les amendes LEZ belges reçues en France, permettent de vérifier un avis sur leur site officiel sans passer par le courrier reçu.
Ce que risquent les fraudeurs
Ces pratiques relèvent de plusieurs infractions pénales. L'escroquerie, qui consiste à tromper une personne par l'usage d'une fausse qualité ou de manœuvres frauduleuses pour obtenir la remise de fonds, est punie de cinq ans d'emprisonnement et de 375 000 € d'amende par l'article 313-1 du code pénal, la tentative étant punie des mêmes peines. La collecte de données personnelles par un moyen frauduleux, déloyal ou illicite est réprimée par l'article 226-18 du même code, et l'usurpation de l'identité d'un tiers par l'article 226-4-1. Ces qualifications justifient le dépôt d'une plainte, même pour un faible montant.
Vous avez cliqué ou payé : les bons réflexes
- Faire opposition sans délai sur la carte bancaire communiquée, auprès de sa banque ou du serveur interbancaire d'opposition.
- Se méfier de l'appel suivant. Les données collectées servent souvent à préparer un appel d'un faux conseiller bancaire, qui affiche le numéro de la banque et demande de valider des opérations « pour les annuler ». Une banque ne demande jamais de valider une opération pour la bloquer.
- Signaler la fraude à la carte bancaire sur la plateforme Perceval du ministère de l'Intérieur, dont le récépissé est souvent demandé par les banques.
- Déposer plainte en ligne sur la plateforme THESEE, dédiée aux escroqueries sur internet, ou auprès d'un commissariat ou d'une brigade de gendarmerie. Le service Info Escroqueries répond au 0 805 805 817.
- Signaler le message en le transférant gratuitement au 33700, et le site frauduleux sur la plateforme Pharos.
- Conserver les preuves : captures du message, adresse du site, relevés d'opérations et échanges avec la banque.
Au-delà de l'urgence, ces fraudes visent le plus souvent le téléphone, où arrivent à la fois le SMS frauduleux et les codes de validation bancaire. Prendre le temps de protéger ses données bancaires sur son téléphone limite les conséquences d'un clic malheureux.
Obtenir le remboursement de sa banque
Le code monétaire et financier protège l'utilisateur victime d'une opération de paiement qu'il n'a pas autorisée. L'article L133-18 impose à la banque de rembourser le montant de l'opération immédiatement après en avoir eu connaissance, et au plus tard à la fin du premier jour ouvrable suivant, sauf si elle a de bonnes raisons de soupçonner une fraude du client. L'opération doit être contestée dans un délai de treize mois à compter du débit (article L133-24).
La banque peut refuser le remboursement si elle démontre que le client a agi frauduleusement ou n'a pas satisfait, intentionnellement ou par négligence grave, à ses obligations de sécurité (article L133-19). La charge de cette preuve lui incombe, et la seule utilisation des données de sécurité ne suffit pas à l'établir (article L133-23). La jurisprudence apprécie la négligence au cas par cas :
- dans un arrêt du 23 octobre 2024, la chambre commerciale de la Cour de cassation a écarté la négligence grave d'une cliente trompée par un faux conseiller dont l'appel affichait le numéro de sa conseillère habituelle, et le 12 juin 2025 (n° 24-13.777), elle a confirmé la condamnation d'une banque à rembourser 98 000 € dans une affaire comparable ;
- à l'inverse, le 15 janvier 2025, elle a retenu la négligence grave d'un utilisateur qui avait cliqué sur le lien d'un courriel présentant des anomalies manifestes.
Il en résulte que la vigilance attendue est plus grande face à un message écrit, que l'on peut examiner à loisir, que face à un appel téléphonique habilement scénarisé. Un faux SMS d'amende grossier expose davantage la victime à un refus de remboursement qu'une fraude sophistiquée. En cas de refus, une réclamation écrite au service clients, puis la saisine gratuite du médiateur bancaire, précèdent l'action en justice.
Questions fréquentes
L'ANTAI peut-elle m'envoyer un SMS pour une amende ?
Seulement dans un cas : le paiement immédiat d'une amende après un contrôle routier, lorsque vous avez vous-même donné votre numéro à l'agent. L'ANTAI n'envoie aucune relance de paiement par SMS.
Comment vérifier si j'ai réellement une amende à payer ?
En vous rendant directement sur amendes.gouv.fr, sans passer par un lien reçu, avec le numéro figurant sur l'avis papier ou électronique. Pour un péage en flux libre, la recherche par plaque s'effectue sur sanef.com ou aliae.com.
J'ai payé une petite somme sur un faux site : que risque-t-on ?
Le paiement lui-même est rarement le but. Le risque principal tient à la réutilisation des coordonnées bancaires et à l'appel d'un faux conseiller. Il faut faire opposition immédiatement, surveiller ses comptes et ne valider aucune opération à la demande d'un interlocuteur.
Ma banque refuse de me rembourser en invoquant une négligence grave : que faire ?
Demander par écrit la motivation du refus, rappeler que la charge de la preuve pèse sur la banque, puis saisir le médiateur bancaire. La jurisprudence récente écarte souvent la négligence grave en cas d'usurpation du numéro de la banque.
Un message citant mon nom et ma plaque peut-il être faux ?
Oui. Plusieurs fuites de données ont mis ces informations à la disposition des fraudeurs. Seule la consultation directe du site officiel permet de confirmer l'existence d'une amende.